I. Теоретическая рамка: когда буфер истончается до нуля
Петр Турчин описывает секулярные циклы так: экспансия → перепроизводство элит → исчерпание ресурсного буфера → кризис. Когда система доедает свой запас прочности, она ищет новый клапан — или ломается. Карлота Перес добавляет вторую линзу: каждая технология проходит S‑кривую — установка → ажиотаж → точка перелома → развёртывание → зрелость.
Все три классических протеиновых буфера XX века — соевый шрот, рыбная мука, рендеринг — уже прошли свою S‑кривую и упёрлись в фазу зрелости, где прирост идёт на доли процента, а потолок ресурса виден невооружённым глазом. Четвёртая буферная революция начинается в момент, когда старые буферы перестают удерживать давление, а новый меняет оптику, лишая ее недостатков.
Black Soldier fly (мука личинок) — четвёртый протеиновый буфер, не привязанный к земле, океану и поголовью скота. Клапан, который его открывает, — совпадение трёх условий: регуляторное окно, корпоративный спрос и технологическая готовность. Записка показывает, почему этот клапан уже повёрнут.
II. Как устроен буфер: мясо как побочный продукт, буфер как главный бизнес
Мировое производство мяса выросло с 71 млн т в 1961 до ~365 млн т в 2024; комбикорма — 550–655 млрд долларов сегодня с прогнозом ~990 млрд к 2034. Спрос на белок не останавливается, но распределение маржи в системе уже давно перевёрнуто.
Факт, который все знают и почти никто не произносит: мясные гиганты не зарабатывают на мясе. Операционная маржа мясного направления Tyson, JBS, Marfrig — 0–2%; Tyson Beef в 2025 показывает −426 млн долларов EBIT. Животное тело как продукт для человека — это конвейер с минимальной маржой; главный источник прибыльности — субпродуктовый буфер.
Побочные продукты — кости, кровь, жир, субпродукты — дают 7–13% выручки и до 40–60% валовой маржи мясной компании; рендеринг превращает их в мясокостную муку, жир, кровяную муку. Крупнейший мясник планеты теряет деньги на мясе. Зарабатывает — на костях.
Кольцевая цепочка выглядит так: скот → убой (маржа 0–2%) → субпродукты (40–60% маржи) → рендеринг (~23,5 млрд $) → мясокостная мука → комбикорма для птицы и свиней (~40–45%, CAGR 1–2%), зоокорма (~15–20%, CAGR 6–7%), аквакультура (~8–13%, CAGR 5–6%), спецкорма (~5–10%) → совокупный рост спроса на муку ~3–4%/год при росте предложения ~1–1,5% → структурный дефицит → рост цен. Livestock feed уже занял базу; pet food и аква добивают напряжённый баланс. Мясо в этой схеме — побочный продукт системы субпродуктового буфера.
III. Земля, океан и поголовье: три потолка, в которые уже упёрлись
Около 71% обитаемой суши занято хозяйственной деятельностью; ~50% поверхности отдано сельскому хозяйству, и 77–80% этих земель обслуживают животноводство — пастбища и кормовые культуры. На прямое питание людей работает лишь пятая часть сельхозземли.
Пахотная земля на душу населения упала с 0,46 га в 1950 до 0,19–0,217 га сегодня — падение в 2–2,4 раза; 90% оставшегося резерва сосредоточено в семи странах, где каждый гектар упирается в лес и политику. Расширение требует вырубки: с 2001 по 2015 под пастбища уничтожено ~45 млн га леса — площадь Швеции.
Фарма приближается к биологическому пределу FCR: бройлер — 1,6:1, лосось — 1,2:1. Выжимать из генетики больше почти нечего. Производство комбикормов растёт на ~1,2% в год, мясной комплекс прибавляет 1,1–2% — это потолок системы, привязанной к земле. Аквакорма растут быстрее (~4–5%), но доля рыбной муки в них падает — океан не даёт больше. Потолок земли = потолок кормовой базы = потолок поголовья = потолок субпродуктового буфера
IV. Три старых буфера: как побочные потоки стали инфраструктурой — и упёрлись в потолок
1. Соевый шрот: буфер на пашне
Соевый шрот начинался как побочный продукт маслоэкстракции; в 1920–50‑е это был избыточный поток, который нужно было куда‑то девать. Взрывной рост птицеводства превратил его в стандартизированный кормовой белок, и сегодня 67–70% мирового соевого шрота уходит на корма.
Потолок здесь — пахотная земля и политика: 90% мирового экспорта сои контролируют США, Бразилия и Аргентина; расширение возможно в основном через вырубку, которую ограничивают Amazon Soy Moratorium и регуляции ЕС по вырубке лесов. Площадь пашни на душу населения упала вдвое по сравнению с 1950-ми, рост предложения сои — 1–1,5% в год, в то время как быстрорастущие сегменты — аквакультура и зоокорма — наращивают спрос на кормовой белок на 5–7%, перетягивая шрот у птицеводства.
Риски: засуха в Аргентине 2022–2023 обрушила урожай сои на 45% — с 44 до 25 млн т за один сезон. Ла-Нинья, наводнения в Бразилии, жара на Среднем Западе США — три страны контролируют 80%+ экспорта, и каждый погодный удар по любой из них бьёт по глобальной цене шрота. Логистика добавляет хрупкости: обмеление Параны в 2021 заблокировало баржи с аргентинской соей на недели. К тому же не только природа может блокировать проливы. Буфер, привязанный к трём юрисдикциям и одному сезону урожая, — это ставка на погоду, risky!
2. Рыбная мука: буфер на квотах
Рыбная мука выросла из переработки некондиционного улова в стандартный ингредиент комбикормов, а затем — главный белковый компонент аквакормов. С начала 1990‑х производство держится на плато 5,4–5,6 млн т в год — уже более 30 лет. Вылов рыбы, направляемой на переработку в муку, упал с 35 млн т в 1989 до ~17 млн т к 2022; разрыв закрывают побочные продукты переработки.
По данным IFFO, 39% мировой рыбной муки и 54% рыбьего жира производятся уже не из целой рыбы, а из голов, хребтов и других остатков. Перу обеспечивает ~20% мировой рыбной муки; El Niño 2023 года полностью отменил первый сезон, с потерями около 1,4 млрд долларов, второй сезон закрыли досрочно. При цене рыбной муки около 2 000 долларов за тонну этот поток из буфера превращается в ограничивающее звено.
3. Рендеринг: буфер, привязанный к стаду
Рендеринг — один из старейших рециклинговых бизнесов: обрезки и жиры плавили ради жиров и протеиновых фракций задолго до того, как это стало языком ESG. В XX веке переход к крупным мясокомбинатам сконцентрировал все субпродукты в одном месте и сделал возможным промышленное мясо по доступной цене.
Сегодня только в Северной Америке перерабатывается ~28–31 млн т субпродуктов, что даёт ~8,9–10,7 млн т протеиновых и жировых ингредиентов с ростом 1,7% в год. По муке распределение примерно такое: птица и свинья — 40–45%, pet food — 15–20%, аквакультура — 8–13%, спецкорма и удобрения — остальное. Жировая фракция уходит отдельным потоком — более половины уже забирает биотопливо.
Тем временем pet food растёт на 4,5–7% в год при объёме 132,4 млрд долларов в 2025 и 900 млн домашних животных в мире, а рендеринговый поток — на 1–2%. Поголовье КРС в США — 28,2 млн голов, минимум с 1952 года; Tyson закрывает завод в Небраске (3 200 рабочих, ~5% суточного убоя), фиксируя убыток 426 млн долларов. Буфер сжимается вместе с стадом.
И это без учёта хвостового риска: птичий грипп H5N1 в 2022–2024 уничтожил >100 млн голов птицы только в США и ЕС; АЧС в 2018–2019 выбила ~25% мирового поголовья свиней — почти целиком в Китае. Эпизоотии не прогнозируются, не локализуются вовремя и бьют по целым странам разом: границы закрываются, экспорт встаёт, санитарные зоны блокируют логистику на месяцы. Каждая вспышка — это не только мясо, это обвал субпродуктового потока: нет стада — нет костей — нет муки. Рендеринг как буфер наследует все биологические риски животноводства — включая те, которые невозможно заложить в модель.
V. Диагноз по Турчину: система на ресурсном потолке
Сложные системы держатся до последнего, а затем ломаются резко; пока есть буфер, давление рассасывается, когда буфер исчерпан — начинается фазовый переход. В кормовой индустрии «перепроизводство элит» по Турчину — это перепроизводство премиальных сегментов, которые претендуют на один и тот же неизменный поток: китайские и норвежские трейдеры борются за один и тот же перуанский анчоус по тройной цене.
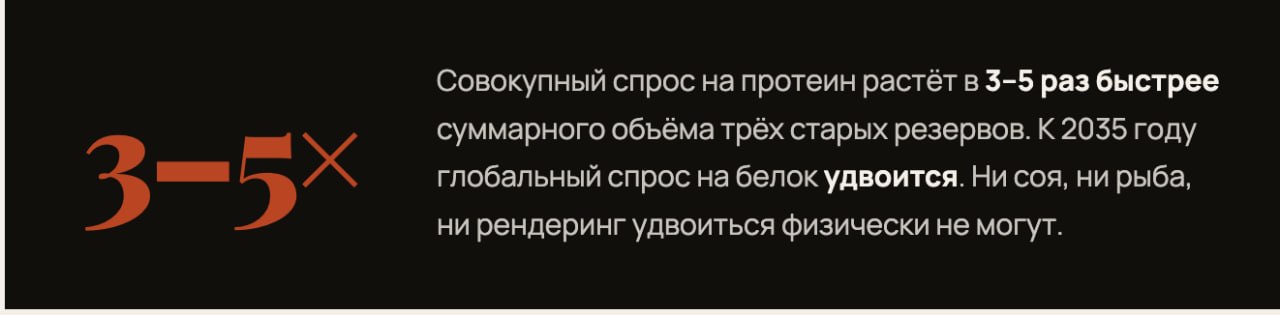
Спрос (CAGR): pet food — 4,5–7%, аквакультура — 5–6%, livestock — 2–3%. Предложение буферов: соя и мясо — 1–1,5%, рыба — 0%. Совокупный спрос на протеин растёт в 3–5 раз быстрее, чем суммарный объём трёх буферов; к 2035 году спрос на кормовой белок вырастет на 40–50%, но ни один из буферов прибавить столько не может.
VI. Асимметрия XXI века. Система производит огромный поток энергии — и сжигает его на полигонах
На фоне исчерпания старых резервов система продолжает генерировать колоссальный объём органических продуктов, не находящих места в цепочке переработки. Ежегодно ~940 млн т промышленной органики уходит на полигоны. Треть всей произведённой еды так и не съедается — ~1,3 млрд т пищевых потерь. Города производят ~2 млрд т твёрдых отходов, половина из которых — органика.
Это не «мусор». Это энергия и нутриенты, которые система произвела, но не смогла переварить. На полигонах они превращаются в метан — третий по величине антропогенный источник этого газа, с потенциалом потепления в 80 раз выше CO₂ на 20-летнем горизонте. К 2050 году объём органических отходов вырастет ещё на 70%
Система тонет в сырье, которое не умеет переварить. В терминах старой экономики это издержка утилизации. В терминах новой — сырьевая база, чей потенциал ещё не доработан до протеиновой инфраструктуры.
VII. BSF как новый институт: океан промышленных органических потоков
Black soldier fly (Hermetia illucens, чёрная львинка) — первый кандидат на четвёртый протеиновый буфер, чья «пашня» — не гектары и не квоты, а органические потоки, которые система пока считает издержками. Я говорю только о промышленной органике: фабрики, агросектор, крупная HoReCa, рынки, агрохабы, производители алкоголя (дистилят, BSG)
Стандартизированная конверсионная модель: 100 т промышленных органических субстратов с 70% влажности дают ~18 т живой личинки. Из них — ~3,6 т протеиновой муки (белок 50%+, низкая зола) и ~1–1,5 т жира (богатого лауриновой кислотой). Параллельно формируется фрасс — органическое удобрение, замыкающее цикл в почве.
По сути, львинка выполняет ту же функцию, что птица или рыба: переводит органику в высококачественный животный белок и жир. Но исходный субстрат — не зерно и не рыба, а то, что не нашло места в цепочке переработки. Львинка не конкурирует с человеком за еду — она дорабатывает то, что человеку уже не нужно.
VIII. Функциональная биология вместо «килограмма белка»
Считать BSF только в долларах за килограмм белка — методологическая ошибка: BSF даёт одновременно три функциональных слоя.
Белок. 50%+ высокодоступного протеина с полноценным аминокислотным профилем. Замена рыбной муки BSF-компонентами до 50–75% в рационе тиляпии и форели не снижает привесы; при 100% замене потери минимальны и компенсируются улучшением выживаемости и состояния кишечника.
Антимикробика. Лауриновая кислота (C12) — естественный антимикробный фактор. В птице и свиноводстве BSF-компонент снижает патогенную нагрузку E. coli и Salmonella на 40–55%, усиливает Lactobacillus и Bifidobacterium — без антибиотиков.
Пребиотик. Хитин разнообразит кишечную флору и усиливает иммунный ответ. Для pet food — гипоаллергенный novel protein: клинические протоколы на собаках с дерматитом показывают улучшение кожного статуса при переходе на BSF-диеты.
IX. Таиланд как опытный полигон: экономика только промышленных потоков
Таиланд генерирует ~27 млн т отходов в год, из них 10–12 млн т — органика, и 3–4 млн т — однородные промышленные органические потоки, пригодные для BSF. Используем только этот промышленный субстрат и стандартную конверсию.
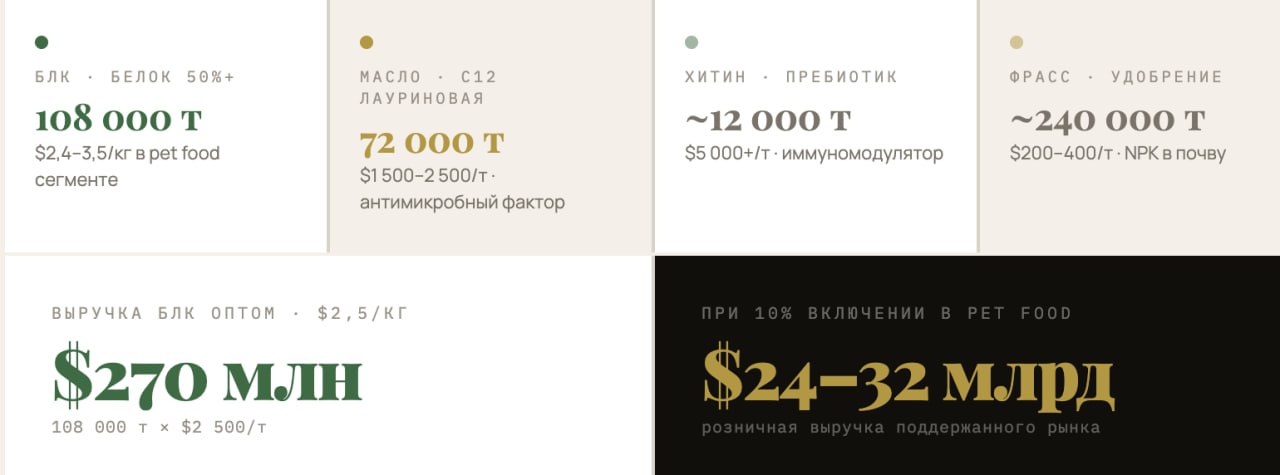
BSF‑фабрики в такой конфигурации логично располагать там, где эти потоки уже аккумулированы: кластеры пищевой промышленности, агрохабы, производители пива, — это снижает логистику и даёт стабильный, химически однородный субстрат.
Грубые расчёты по потенциальным местам размещения производств по ссылке https://bsfthaiscale.netlify.app/
X. Pet food и аквакультура: кто первым оплачивает новый буфер
Pet food — рынок 132,4–152 млрд долларов, премиальный сегмент ~40 млрд сегодня и ~69 млрд к 2035. Рынок insect-based pet food — ~1,6 млрд долларов с прогнозом до 4,15 млрд к 2035, растущий вдвое быстрее основного рынка кормов.
В странах с высоким доходом миллениалы и зумеры заводят корги вместо детей — и кормят их лучше, чем себя. 71% домохозяйств в США имеют питомцев; для pet parents рацион — это не комбикорм, а страховка: гипоаллергенность, кишечник, кожа, шерсть. BSF-индустрия попадает в точку: протеиновая мука с функциональными преимуществами стоит ~2,4–3,5 доллара/кг, тогда как прецизионная ферментация остаётся на уровне 8–13 долларов/кг.
Аквакультура выросла с <10 до >120 млн т за 40 лет; спрос на белковые ингредиенты для аквакормов — ~7 млн т сегодня, ~10 млн к 2030 и ~14 млн к 2035. Рыбная мука застыла на ~5 млн т в год; Rabobank прогнозирует дефицит уже к 2028. Даже частичная замена 10–25% рыбной муки BSF-компонентами создаёт адресуемый рынок в 1–3 млрд долларов; при этом лауриновая кислота и антимикробные свойства снижают потребность в антибиотиках.
XI. Инвестиции и фаза S‑кривой: между ажиотажем и инфраструктурой
Глобальный рынок insect protein оценивается в 0,76–1,01 млрд долларов (2024–2025) с прогнозом до 3,96–10 млрд к 2033–2035 при CAGR 25–40%. Рынок BSF отдельно — 0,44 млрд долларов с прогнозом до 5,6 млрд к 2035 и CAGR 29%. При этом суммарные инвестиции во весь сектор insect farming — менее 2 млрд долларов; около 36% капитала ушло в компании, уже прекратившие работу или перешедшие в реструктуризацию.
Ynsect, вложивший >600 млн долларов в мучного червя с медленным циклом и зерном в качестве субстрата, оказался в ликвидации к 2025 году. Это не «несостоятельность насекомых» — это неправильный вид и неправильный субстрат. BSF, который работает на промышленных органических потоках и даёт четыре потока выручки (протеиновая мука, жир, хитин, фрасс), остаётся в начале фазы развёртывания: технологии доказаны, слабые игроки выжжены, инфраструктура ещё не построена.
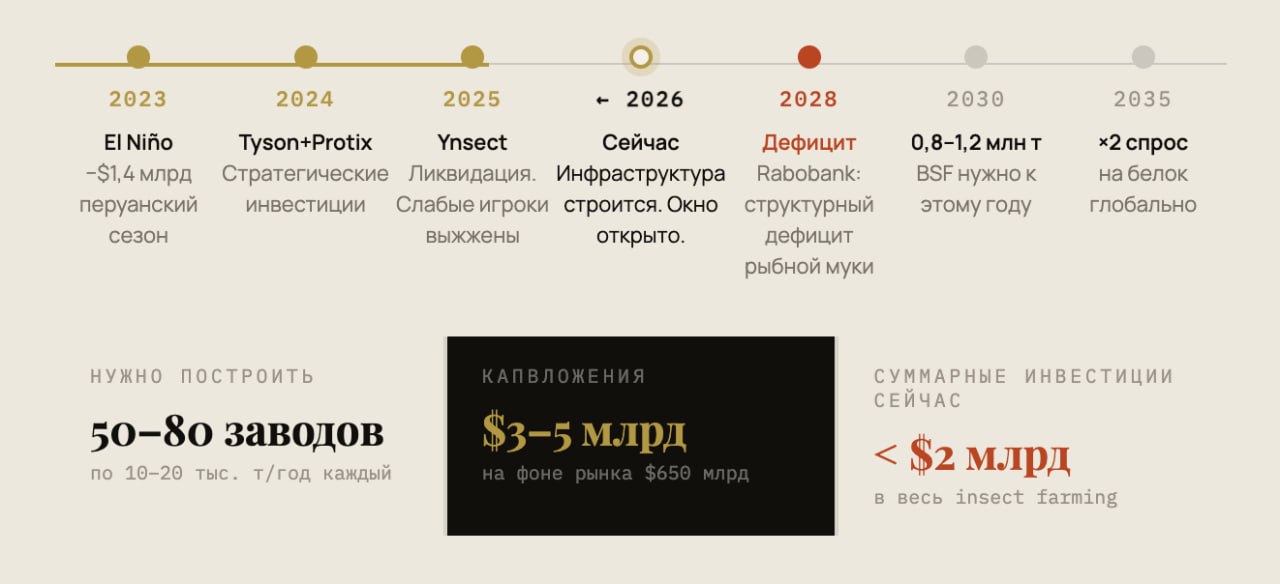
Чтобы довести производство BSF-ингредиентов до 0,8–1,2 млн т к 2030 году и покрыть хотя бы часть дефицита в pet food и аквакультуре, потребуется 50–80 крупных заводов мощностью 10 000–20 000 т/год каждый и суммарные капвложения 3–5 млрд долларов. На фоне рынка кормов в 550–655 млрд и будущих 990 млрд это объём, который решает не размер рынка, а то, кто станет оператором новой инфраструктуры.
XII. Конкурирующие технологии: почему BSF — буфер, а не ниша
Прецизионная ферментация, одноклеточный белок, микроводоросли и культивированное мясо формируют пейзаж альтернативных белков, но их входная логика другая.
- Прецизионная ферментация растёт быстрыми темпами (CAGR ~25%), но целится в human food и премиальный pet food с себестоимостью 8–13 долларов/кг и зависимостью от сахара; это конкурент BSF в функциональном премиуме, но не в массовых аквакормах.
- SCP даёт 60–70% белка и использует CO₂/H₂, но требует сложной очистки и больших CAPEX; его сильная позиция — Северная Европа, тогда как BSF выигрывает там, где есть тепло и органика.
- Микроводоросли отлично дают омега‑3 для аквы, но ограничены светом и себестоимостью, поэтому скорее дополняют BSF, чем заменяют.
- Культивированное мясо нацелено на человека и не складывается по экономике в кормах.
BSF отличает не только биология, но и архитектура входа: входное сырьё — обязательство системы (промышленные органические потоки) с рыночной, нулевой или отрицательной ценой, но не конкурирующий актив. В этом смысле BSF — не «ещё один протеин», а новый буферный институт, отвязанный от земли, океана и поголовья.
XIII. Цифры
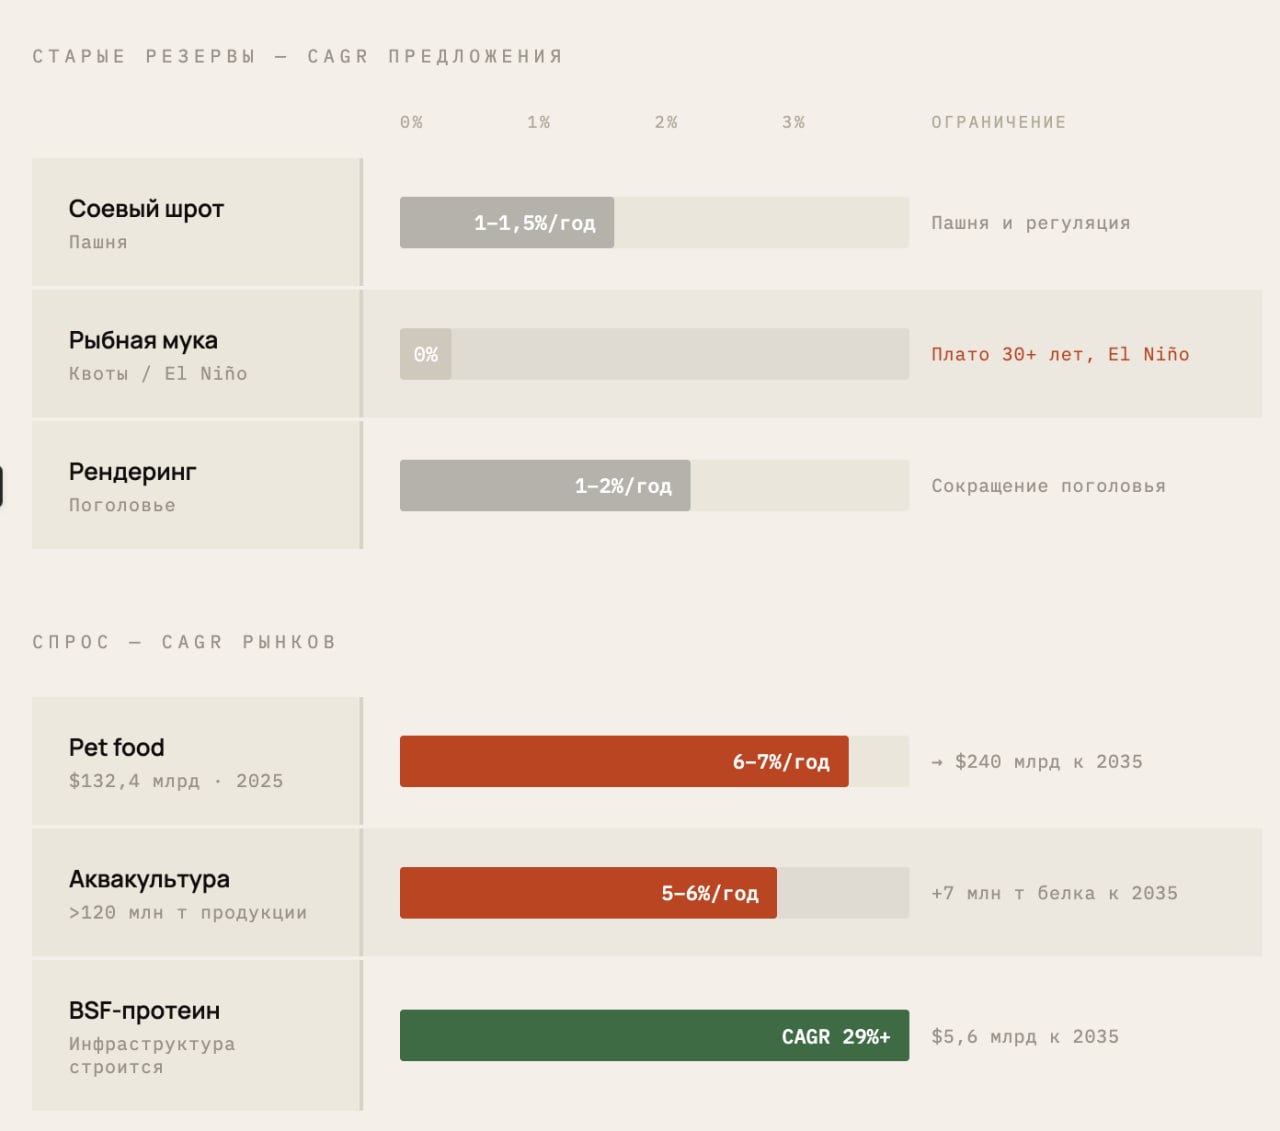
BSF‑протеин — единственный животный белок, чья база роста — уже произведённые, но невостребованные органические продукты, а не новые гектары или дополнительные квоты вылова. Он встраивается в те же каналы, что и субпродуктовый буфер (корма, аквакультура, pet food, олеохимия), но опирается на до сих пор не капитализированную сырьевую базу.
Окно 2024–2028 — это момент, когда:
- старые буферы уже демонстрируют структурные ограничения (рыбная мука ~2 000 долларов/т, сокращение поголовья КРС, регуляционные потолки по сое),
- BSF‑технология доказана, первые крупные проекты (Tyson+Protix, Cargill+InnovaFeed) уже строятся, но инфраструктура далека от насыщения,
- совокупные инвестиции в сектор остаются меньше 2 млрд долларов, то есть на порядок меньше, чем стоило бы построить полноценный глобальный буфер.
Четвёртая буферная революция не обещает отменить законы биологии или экономики; она предлагает перераспределить энергетический потенциал системы, переместив центр тяжести с стада и вылова на промышленные органические потоки.
XIV. Буфер умер — да здравствует новый буфер!
Три протеиновых буфера XX века упёрлись в потолок: соя — в пашню и погоду, рыбная мука — в квоты и океан, рендеринг — в стадо и пандемии. Каждый из них начинался как побочный продукт, стал инфраструктурой — и исчерпал свою S-кривую. Совокупный спрос на кормовой белок растёт в 3–5 раз быстрее, чем любой из них способен прибавить. Система по Турчину — на ресурсном потолке: буфер истончился, «элиты» — pet food, аквакультура, спецкорма — дерутся за один и тот же поток.
При этом система ежегодно производит миллиарды тонн органики, которую не умеет переварить, — и платит за это метаном, полигонами и деньгами. BSF переворачивает уравнение: входное сырьё — не конкурирующий актив, а обязательство системы с нулевой или отрицательной ценой. Четыре потока выручки. Не привязан к земле, океану, поголовью, погоде, болезням скота.
Это не ниша и не модный ингредиент. Это четвёртый буфер — и клапан, который его открывает, уже повёрнут: технология доказана, слабые игроки выжжены, корпорации строят первые заводы, а инфраструктура на порядок меньше потребности. Окно 2024–2028 решает не «будет ли BSF», а кто станет оператором новой буферной инфраструктуры планеты.